大同區支票借款怎麼辦?先看直接答案
市場上所稱的「支票借款」或「支票貼現」,通常是持票人以尚未兌現的支票及其交易背景,詢問短期資金週轉的評估方向。這不是只看票面金額就能決定的服務;門市會核對支票正本、發票日、付款人、票據來源、交易事實、申請人身分及還款安排,再說明是否屬於可評估範圍。
國豐融資位於台北市大同區民族西路 78 號 1 樓。可先用電話或 LINE 說明票據狀況,但正式辦理仍須核對正本與完整資料。是否承作、可討論金額、利息、費用與時間,均以現場查核及正式契約為準,不能只憑支票照片或口頭資訊先行承諾。
支票借款、支票貼現是同一件事嗎?
兩個名稱在市場上常被混用,但不一定代表完全相同的法律關係。支票貼現通常著重持票人提前取得資金;支票借款則可能包含借款、質當、票據交付或其他契約安排。真正影響權利義務的,是實際簽署的契約、票據交付方式、費用計算及未兌現時的處理條款。
因此,詢問時不要只比較「可以拿多少」或「多久拿到」,而要先確認對方業者身分、契約名稱、實拿金額、利息與費用、清償方式,以及支票退票或延遲兌現時如何處理。若由合法當舖承作質當,應取得內容完整的當票或契約留存。
支票借款會看哪些條件?
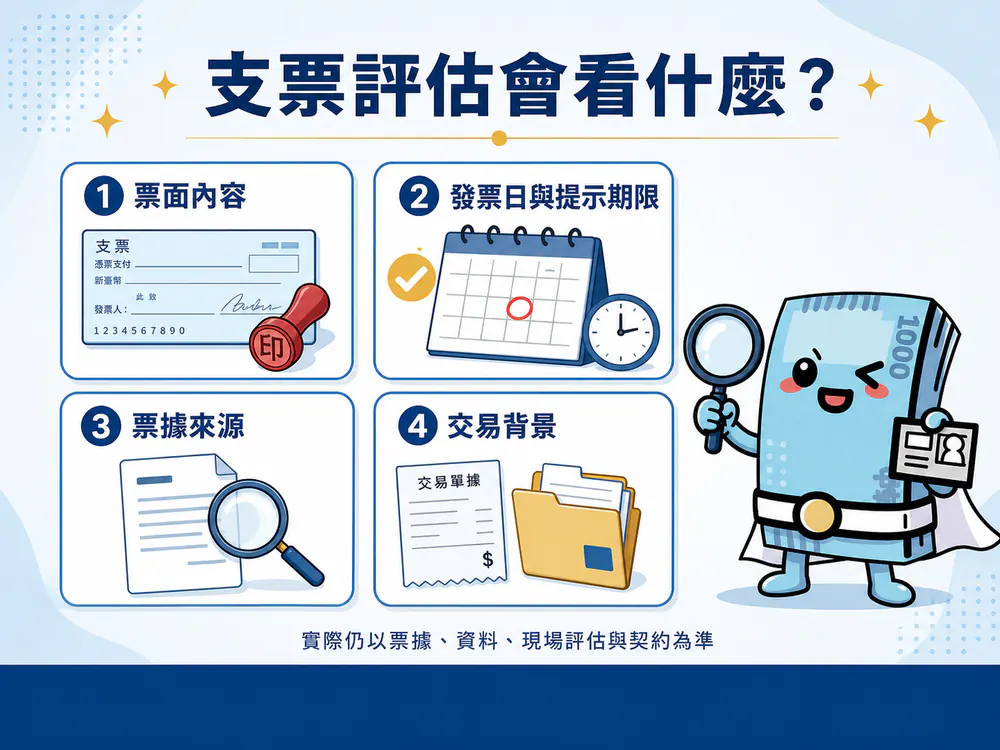
支票有票面金額,不代表可評估金額就等於票面金額。門市會把票據本身、開票人或付款人、取得支票的原因,以及背後交易是否可說明放在一起看。資料愈完整,愈能避免只憑單一外觀做出錯誤判斷。
| 評估重點 | 會核對什麼 | 為什麼重要 |
|---|---|---|
| 票面內容 | 金額、發票日、付款人、付款地、簽章、劃線及其他記載 | 確認票據基本資料與使用限制 |
| 票據來源 | 貨款、工程款、應收帳款或其他交易原因 | 確認持票原因與權利來源是否可說明 |
| 交易背景 | 合約、訂單、發票、請款單、出貨或驗收資料 | 交叉確認票據與實際交易是否一致 |
| 申請人條件 | 身分、營業狀況、資金用途與清償安排 | 評估整體風險與適合的處理方向 |
支票借款需要準備哪些文件?
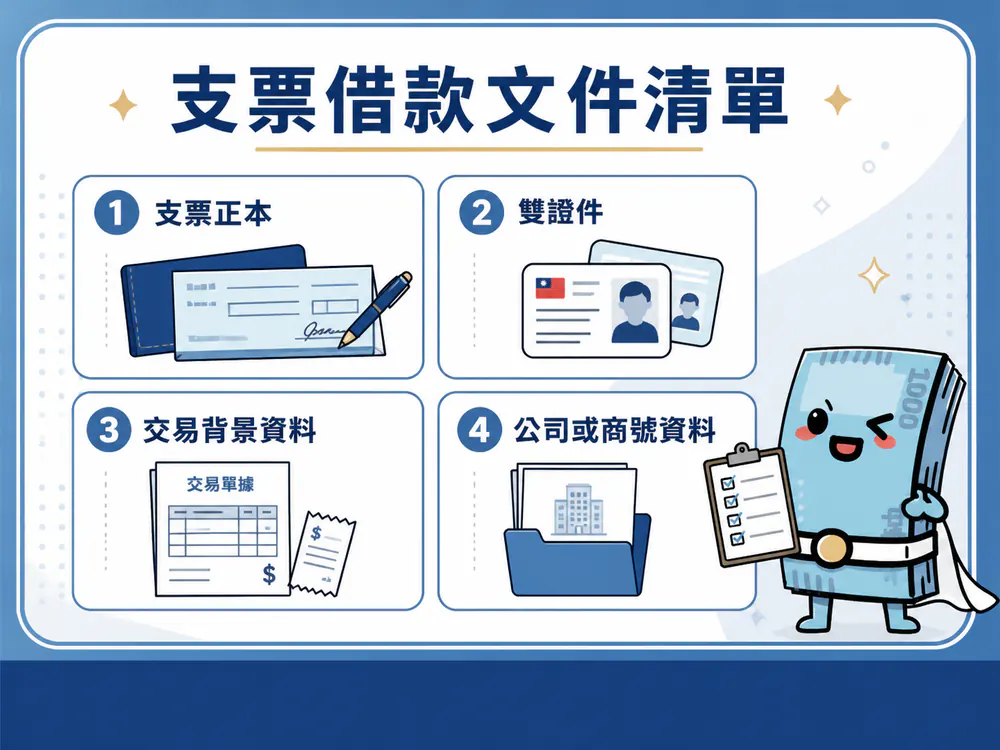
初步詢問可先提供票據基本資訊,但正式評估通常需要支票正本及申請人身分文件。若支票來自公司交易、工程款、貨款或應收帳款,也應把能證明交易背景的資料一起帶到門市,避免只有支票、卻無法說明取得原因。
文件名稱會依個人、公司、商號及交易型態不同而調整。下表是常見準備方向,不代表每一案只要備齊就一定承作;門市仍可能依票據記載與交易狀況要求補充資料。
| 資料類別 | 常見文件 | 用途 |
|---|---|---|
| 票據 | 支票正本 | 核對票面、發票日、簽章、付款人與其他記載 |
| 身分 | 申請人雙證件 | 確認持票人及申請人身分 |
| 交易背景 | 合約、訂單、發票、請款單、出貨單或驗收資料 | 說明支票來源與交易事實 |
| 公司或商號 | 公司或商業登記、負責人資料及營業佐證 | 確認營業主體與交易關係 |
發票日、到期日與付款提示期限怎麼看?
支票上的發票日與日常口語所說的「到期日」不能只靠習慣理解。依票據法第 130 條,在發票地與付款地同一省(市)區內者,付款提示期間為發票日後 7 日;不同省(市)區內者為 15 日;國外發票、國內付款者為 2 個月。實際權利行使仍要依票面、交付時間、付款地及個案事實判斷。
提示期間不是「超過就一定不能處理」的單一結論,也不能反過來當成承作保證。司法行政機關的說明指出,逾期提示會影響票據權利與追索安排,銀行是否付款仍涉及帳戶資金與其他法律條件。若票據日期、提示或退票狀況有疑問,應先由專業人員依正本與事實確認,必要時另洽律師。
- 核對支票發票日,不要只用口頭約定的日期判斷。
- 確認付款地、付款銀行及票面是否有劃線、禁背或其他記載。
- 保留交付、交易及提示紀錄,避免日後無法說明取得票據的原因。
- 若已退票、掛失、止付或有爭議,應先說明,不要隱瞞票據狀況。
支票借款利息與費用怎麼確認?
費用應回到業者身分與實際契約判斷。若由合法當舖依當舖業法承作質當,營業場所應揭示年率與利息計算方式,當票也應記載質當金額、利率、倉棧費、滿當期等重要內容。當舖業法規定年率最高不得超過 30%,倉棧費不得超過收當金額 5%,且除利息與倉棧費外不得收取其他費用。
簽名前仍要把實拿金額與應還總額寫清楚,因為只看年率不足以了解現金流壓力。若對方使用「手續費」「保證金」「帳戶解凍金」等名稱要求額外匯款,或不願提供完整契約,應先停止並查核,不要在資訊不清楚時交付支票或證件。
| 契約檢查 | 應確認內容 |
|---|---|
| 實拿金額 | 扣除依法可收項目後,實際取得多少 |
| 利息 | 年率、計息本金、起訖日與計算方式 |
| 費用 | 費用名稱、金額、收取時點與法規依據 |
| 期限 | 滿當期、付款提示安排、清償及取贖方式 |
| 票據未兌現 | 退票、延遲、追索或其他處理方式 |
大同區支票借款的諮詢流程
國豐融資的支票借款諮詢,會先確認需求是否屬於門市可評估範圍,再進入正本與交易資料查核。流程的目的,是讓申請人在簽約前知道要交付什麼、費用怎麼算及後續如何清償,而不是用模糊話術催促辦理。
- 電話或 LINE 說明:提供票面金額、發票日、付款人、票據來源與資金用途。
- 文件盤點:確認支票正本、雙證件、交易資料及公司或商號文件。
- 到店查核:由門市核對票據、身分、交易背景與可評估方向。
- 契約確認:逐項看利息、費用、期限、實拿金額與票據未兌現時的處理。
- 確認後辦理:雙方確認資料與契約內容後,才進入後續程序。
如何避免支票借款詐騙?
支票上有公司名稱、金額或銀行格式,不代表交易就一定安全。常見風險包括偽造交易背景、票據來源不明、要求先匯保證金、要求交付提款卡或網路銀行密碼,以及使用空白契約或不提供收據。遇到這些情況應先停止。
可先查核門市是否有固定營業地址與許可資料,再確認契約上的業者名稱、統編、利息、費用與收款方式。國豐融資的門市地址為台北市大同區民族西路 78 號 1 樓,統一編號 15092702;支票及動產服務以新竹以北地區為主,實際服務範圍仍依案件與現場評估確認。
- 不先匯不明保證金、解凍金或指定私人帳戶費用。
- 不交付提款卡、存摺密碼、網路銀行密碼或手機驗證碼。
- 不簽空白契約、空白本票或內容尚未填完整的文件。
- 保留契約、當票、收據、通訊與票據交付紀錄。
常見問題 FAQ
大同區支票借款一定要帶支票正本嗎?
正式評估通常需要支票正本,才能核對票面、發票日、付款人、簽章及其他記載。電話或 LINE 可先說明狀況或提供照片協助盤點,但不能取代正本查核,也不代表已承作。
遠期支票可以辦支票借款嗎?
可以先詢問,但是否屬於可評估範圍,會看發票日、付款人、票據來源、交易背景、提示安排及申請人條件。不能只因為票面日期在未來,就先承諾金額或辦理結果。
沒有發票,也可以詢問支票借款嗎?
可以先說明,但仍須提供其他可核對的交易背景,例如合約、訂單、請款單、出貨單、驗收資料或應收帳款紀錄。資料不足時,可能無法確認票據來源或進一步評估。
支票不是申請人開的,也可以辦理嗎?
支票借款本來就可能涉及第三人開票,但必須確認申請人如何取得票據、是否有合法權利、背書及其他票面記載。正式結果仍須依正本、交易資料、身分與契約查核。
支票借款可以當天完成嗎?
不能一概而論。資料是否完整、票據內容、交易背景、身分查核與契約確認都會影響處理時間。即使先提供照片,也仍要完成正本與現場查核,不應以廣告時間當成固定承諾。
合法當舖辦支票借款會收哪些費用?
若屬當舖業法規範的質當,應在當票或契約中清楚記載利息、倉棧費及期限。依法年率最高不得超過 30%,倉棧費不得超過收當金額 5%,且除利息與倉棧費外不得收取其他費用。仍應逐項核對實拿金額與契約。
支票付款提示期限是多久?
依票據法第 130 條,在發票地與付款地同一省(市)區內為發票日後 7 日,不同省(市)區內為 15 日,國外發票、國內付款為 2 個月。個案仍須依票面、交付、提示及退票事實判斷,必要時應洽律師。
申辦前提醒
本文為一般資訊整理,不構成借款承諾或核准保證。實際借款金額、利息、費用、期限與契約條件,均以國豐融資現場評估、相關規範與雙方契約為準。
參考來源
先確認票據與交易資料
有支票週轉需求,想先知道要準備什麼?
可先整理支票發票日、票面金額、付款人、票據來源、交易文件與資金用途,再由國豐融資說明現場評估重點。初步諮詢不代表承作或核准,金額、利息、費用與辦理方式仍以正本查核、現場評估及契約為準。
 LINE @469tdmze